

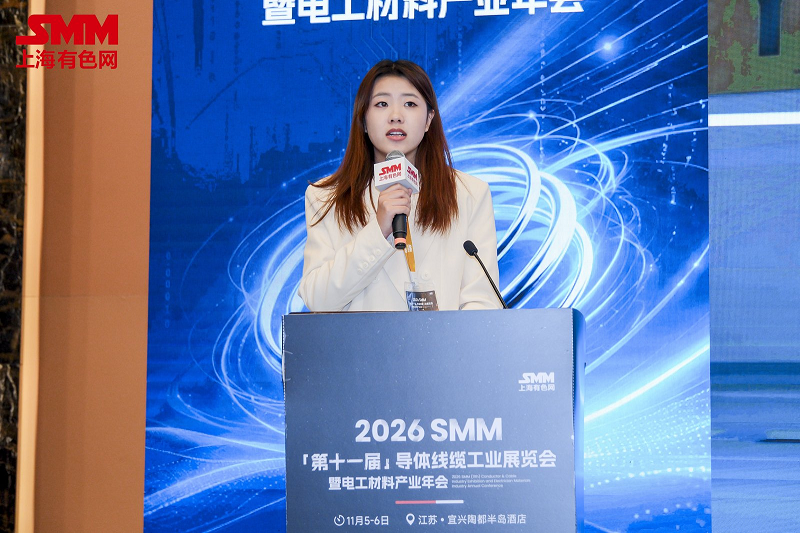
11月5日,在由常州同泰高导新材料有限公司、上海有色网信息科技股份有限公司(SMM)、山东爱思信息科技有限公司主办,山东星辉铜基新材料科技有限公司支持,宜兴市企业家协会电线电缆企业联合会、苏州市光电产业商会、安徽无为特种电缆协会、宁波市电线电缆商会特邀支持的2026 SMM(第十一届)导体线缆工业展览会暨电工材料产业年会上,SMM线缆、铜箔分析师王新阳分享了“抢抓AI算力基建红利——全球数据中心铜基材料需求测算与发展趋势分析”这一主题。
1.全球及中国算力中心市场规模与趋势
北美云厂商资本开支领跑 数据中心营收验证算力景气
►SMM分析
Ø北美四大运营商2026年AI相关资本开支合计约超7000亿美元、同比增长约95%,三年累计扩张接近五倍。资本开支是这条产业链最前置的领先指标,通常领先数据中心交付4–6个季度。
Ø英伟达数据中心业务单季营收从2025Q1的226亿美元升至2026Q3的512亿美元,六个季度增长1.3倍,2027Q2进一步看至890亿美元。大量资本开支主要流向GPU以及配套系统,而不是简单的土地、厂房土建。
全球数据中心装机持续放量 智算中心占比快速提升
►SMM分析
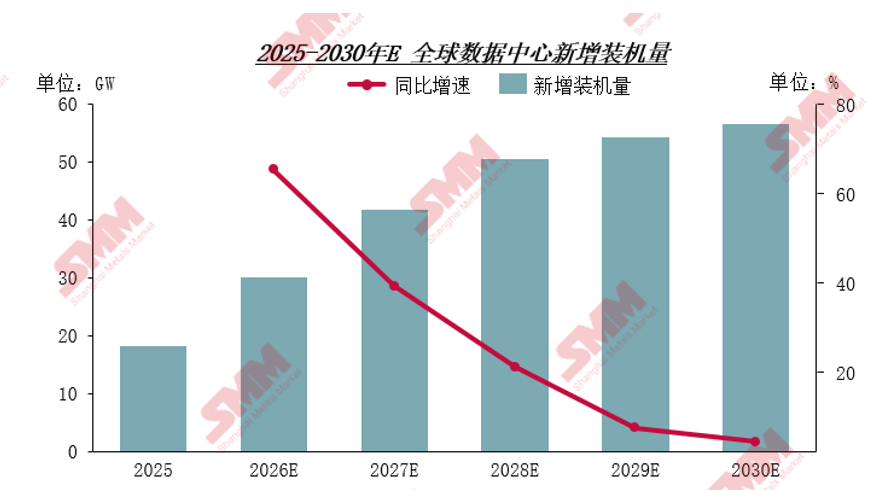
Ø全球维度看,2025‑2030年全球数据中心新增装机规模将持续扩张。AI智算算力是主要增量来源,算力中心建设呈现明显的区域分化格局,北美依旧保持领先,亚太地区增长弹性突出,而中国是亚太算力建设的核心市场。
Ø2026年全球数据中心新增装机量预计达30GW。分类型来看,智算+超算的新增装机占比持续上行。
AI 数据中心新增用铜量持续增长 单耗提升与占比扩大共振
其结合2025-2030年E:全球算力中心新增用铜量,2025-2030年E:全球算力中心综合单耗趋势,2025-2030年E:全球算力中心耗铜占电解铜消费比重,2030年E全球铜消费结构占比等情况对AI 数据中心新增用铜量进行了解析。
2.算力中心金属需求框架拆分
智能算力中心用铜主要集中于供配电系统
►SMM分析
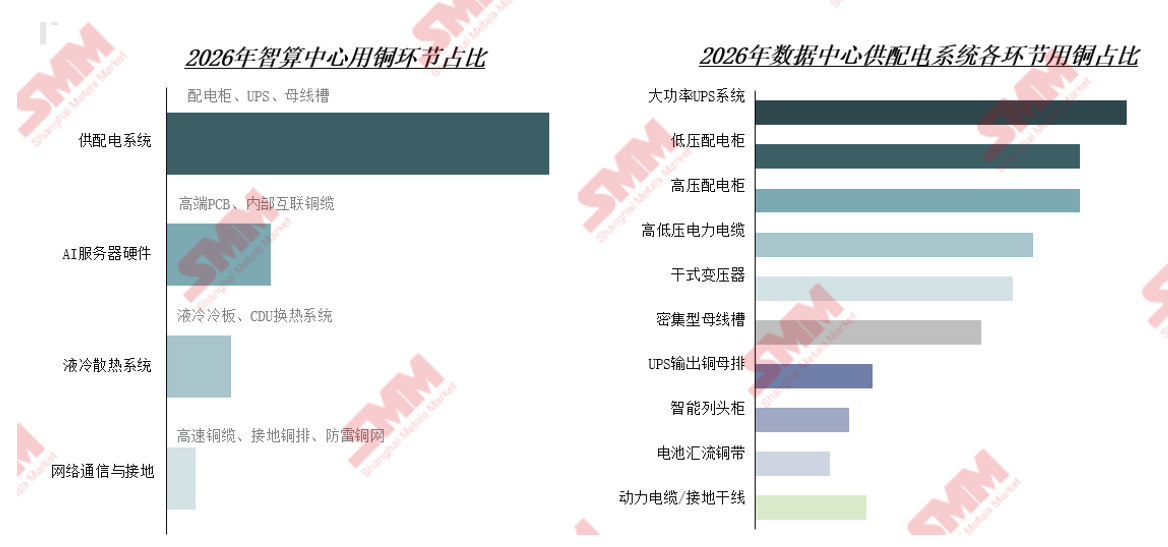
Ø智能算力中心用铜高度集中于供配电系统,占比约66%,是铜消费的绝对主力。其核心原因在于:AI服务器功率密度不断跃升,带动配套供配电系统的电流容量、母线槽规格和电缆截面相应提升,直接拉动铜用量增长。AI服务器硬件(高端PCB、内部互联铜缆)和液冷散热系统(冷板、CDU换热)各占约18%以及11%,整体结构呈现"供配电主导、服务器与液冷为辅"的特征。
Ø铜线缆、铜排与铜板带共同构成电力系统的核心,反映AI集群对高效、大容量电力供应的刚性需求。其中铜线缆属于整个数据中心的“血管”,主要用于电力传输和高速数据交换,渗透在各个环节。
AI相关铜材开工整体持稳 分品种走势呈现分化
►SMM分析
Ø铜线缆2026年开工偏弱,主因仍在传统电力、建筑等线缆需求低迷,AI数据中心外电引入虽带来增量,但体量尚小,短期难以对冲传统板块的拖累。
Ø铜板带开工具有偏强,由新能源与电子端共同支撑。光伏逆变器、新能源车需求稳定,AI 服务器放量进一步拉动板带需求,共同推动板带开工率高于去年同期。
Ø铜排开工率高位震荡,国内智算中心项目密集落地,配电柜、母线槽用铜排需求同步释放,推动开工率维持高位区间运行。
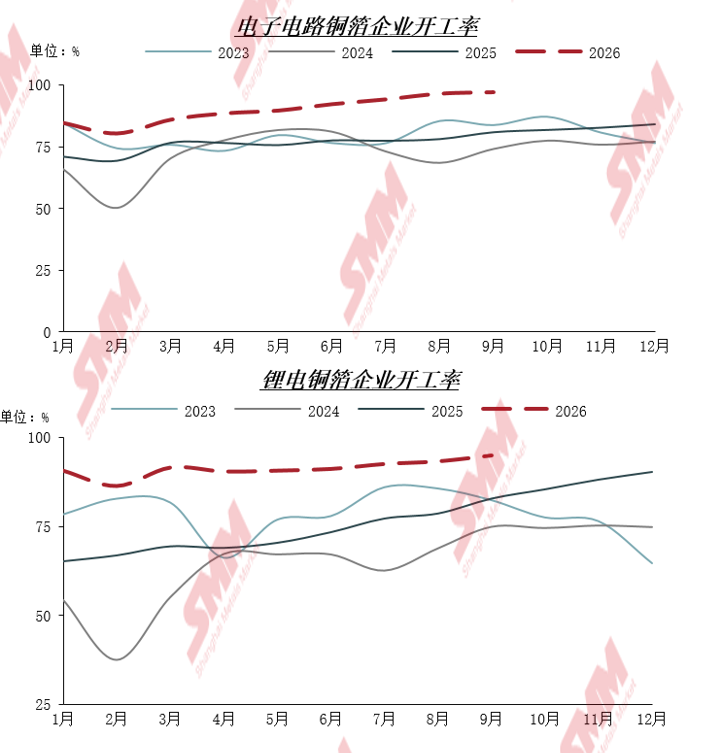
AI储能需求共振 铜箔开工景气拉满
铜为性能王者 铝为性价比之选 锡专司焊接与防腐
AI 数据中心的快速发展正带动铜、铝、锡三大金属需求多点开花。铜凭借优异的导电与导热性能,贯穿服务器 PCB 板、供电铜排、高速铜缆,高低压配电柜、UPS 母排以及 GPU 液冷冷板、换热铜管等核心环节;铝以轻量化优势广泛用于服务器机箱、机架结构件、远距离高压输电铝线缆及冷板、散热铝外壳,部分替代铜制部件以降低成本;锡则主要发挥焊接与封装功能,覆盖芯片封装、PCB 焊接、元器件焊锡及散热器钎焊等关键工艺。从算力设备、供配电系统、冷却系统以及其他,三大金属共同构成 AI 基础设施的重要材料支撑。
3.算电协同:电力是最大的增量,也是最终的约束
全球数据中心用电量六年翻倍 中国算力用电占比升至6%
►SMM分析
Ø全球数据中心用电量预计2024—2030年接近翻倍。
Ø中国方面,据国家能源局数据,2025年全国算力中心总用电量2030年预计将攀升至约8000亿千瓦时,占比升至6%左右。
Ø用电量的快速增长直接推高了对电网容量和供电可靠性的要求,同时也成为制约数据中心建设节奏的核心瓶颈。
中国发电装机结构持续优化 光伏装机仍领跑市场
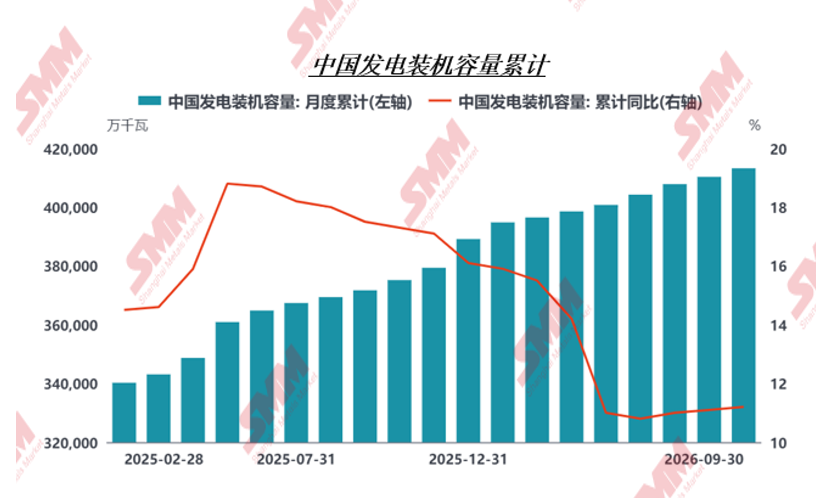
►SMM分析
Ø装机结构的“光伏化”趋势对铜需求有双重影响:一方面,光伏新增装机的增长直接拉动铜需求;另一方面,光伏出力的波动性需要配电网和储能系统进行调节,间接带动配电网用铜量增长。
Ø从数据中心视角看,清洁能源装机的大规模扩张为"绿色数据中心"提供了基础——未来大型智算集群将更多布局在西北、西南等地区,就近消纳绿电,这也将带动跨区域输电通道和配电网的铜需求持续增长。
电网投资稳中有升 输配电环节用铜量维持高位
其结合电网用铜量预测(2025-2030E)、电网投资预测(2025-2030E)、电网工程投资完成额、电源工程投资完成额的趋势变化对输配电环节用铜量情况进行了分析。
4.情景预测与风险证伪
三档情景路径分化 五大风险指标锁定观测窗口
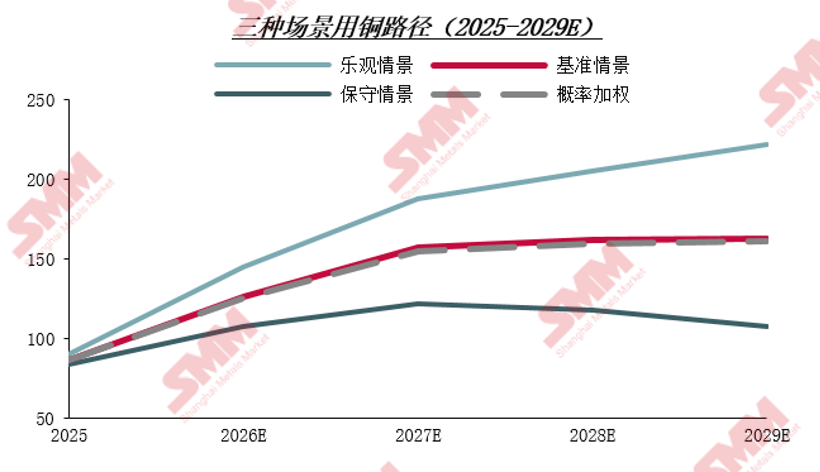
其以2026E—2030E年北美四大运营商资本支出预测为起点,推演乐观、基准、保守三档情景下的用铜路径(2025—2029E);并搭建风险与证伪指标体系(2025—2029E),从风险识别、观测变量、触发阈值到方向判断逐层拆解。